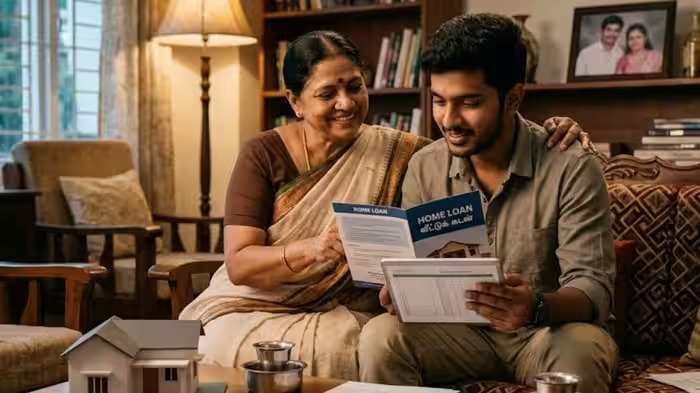
வீட்டு கடன் வாங்குவோர் பொதுவாக சில விதிகளை கவனிக்க வேண்டும். அதுவும் Gen Z இளைஞர்கள் வீட்டு கடன் வாங்கும்போது சில முக்கியமான விஷயங்களை கவனிக்க வேண்டும். அந்த விஷயங்கள் என்ன ? என்பதை தான் தற்போது பார்க்க இருக்கின்றோம்
முதல் முறை ஹோம் லோன் வழிகாட்டி.
gen z home loan rules
இந்த காலத்து இளைஞர்கள் வேலைக்கு சேர்ந்தவுடன் இளம் வயதிலேயே சொந்த வீடு வாங்குவதற்கு ஆர்வம் காட்டி வருகின்றனர். அவ்வாறு சொந்த வீடு வாங்குவதற்கு வங்கியில் ஹோம் லோன் எடுக்க தயாராகின்றனர். ஹோம் லோன் எடுப்பதற்கு முன்பு மிக முக்கியமான சில விஷயங்களில் கவனம் செலுத்த வேண்டியது அவசியம். குறிப்பாக மிக இளம் வயதில் ஹோம் லோன் எடுப்பதற்கு முன்பு கண்டிப்பாக சில விதிகளை தெரிந்துகொள்ள வேண்டும்
போன் vs ஹோம் லோன் EMIமொபைல் போன் அல்லது வேறு சில சிறு பொருட்கள் வாங்குவதற்கு கடன் வாங்கி EMI கட்டுவது என்பது வேறு. ஆனால் ஹோம் லோன் என்பது நீண்ட கால பொறுப்பு. சுமார் 15 அல்லது 20 வருடங்கள் ஹோம் லோன் அடைப்பதற்கு காலம் எடுக்கும். எனவே போன் EMI ஐயும் ஹோம் லோன் EMI யும் ஒன்றல்ல என்பதை புரிந்துகொள்ள வேண்டும்
வாழ்க்கை மாற்றம்
அடுத்த 20 வருடங்கள் நீங்கள் ஹோம் லோன் EMI கட்ட வேண்டும். அந்த ஹோம் லோன் EMI காட்டும் அடுத்த 20 ஆண்டுகள் நம் வாழ்க்கையில் பல மாற்றங்கள் வரலாம். வேலைக்காக வெளியூர் செல்வது, திருமணம், வேலை மாற்றம் என பல மாற்றங்கள் வரும். அந்த மாற்றங்களை சமாளிப்பதற்கு நம்மிடம் போதிய நிதி இருக்கின்றதா ? என்பது குறித்து யோசிக்க வேண்டும்
ஆன்லைன் கடன்
பெரும்பாலான இளைஞர்கள் ஆன்லைனில் கடன் வாங்கவே விரும்புகின்றனர். ஆன்லைனில் கடன் வாங்குவது என்பது சுலபமாக இருக்கலாம். ஆனால் கடனுக்கான வட்டி, கடன் காலம், கடனை முன்கூட்டிய அடைப்பதற்கான விதிகளில் என்னென்ன வேறுபாடுகள் உள்ளது என்பதை புரிந்துகொள்ள வேண்டும்
கடன் தொகை தெளிவு
வங்கி நீங்கள் கேட்கும் தொகையை விட அதிக தொகையை கூட கடனாக கொடுக்க முன் வரலாம். ஆனால் அந்த கடனை அடைக்க நம்மால் முடியுமா ? மாதாந்திர EMI ஐ நம் சம்பளத்தில் தாராளமாக செலுத்தி குடும்ப செலவுகளை நெருக்கடி இன்றி சமாளிக்க முடியுமா ? என்பதை பார்க்க வேண்டும். முக்கியமாக நம் சம்பளத்தில் 40 % தொகைக்கு குறைவாக EMI இருந்தால் நல்லது
அவசர கால நிதி
நமக்கு திடீரென மருத்துவ செலவு, வேலை இழப்பு போன்ற எதிர்பாராத செலவுகள் ஏற்படலாம், எனவே அந்த சமயத்தில் நிதி நெருக்கடி மற்றும் கடன் சுமை இல்லாமல் இருக்க அவசர கால நிதியை சேமித்துக்கொள்ள வேண்டும். ஆறு மாதங்களுக்கு நம் குடும்பத்தின் அன்றாட செலவுகளை சமாளிக்கும் அளவிற்கு நம்மிடம் அவசர கால நிதி இருக்க வேண்டும்
எனவே வீட்டு கடன் என்பது லேசான விஷயம் அல்ல. 20 ஆண்டுக்கான சரியான நிதி திட்டமிடல் வேண்டும். கடன் வாங்கினாலும் குடும்பத்தில் நிதி நெருக்கடி ஏற்பாடாமல் இருக்குமாறு பார்த்துக்கொள்வது மிகவும் முக்கியம். அதற்கு ஏற்றவாறு நாம் திட்டமிட்டு வீட்டு கடன் பெறுவது நல்லது